

Thailand Versicherungen
Allianz Ayudhya Beyond Care
Beyond Care : Allianz Krankenversicherung im Überblick
Beyond Care ist der Premium-Spitaltarif der Allianz Ayudhya mit weltweiter Deckung und sechs Leistungsstufen. Die meisten stationären Kosten werden bis zur Höchstleistung je Spitalaufenthalt voll übernommen. Standardmässig gibt es keinen Selbstbehalt, ein freiwilliger Selbstbehalt kann die Prämie aber senken. Die Allianz Krankenversicherung Beyond Care wird hier einfach erklärt, damit die wichtigsten Grenzen und Bedingungen vor einer Offerte sichtbar sind.
Kurzüberblick: Sechs Varianten mit 1.000.000 bis 30.000.000 THB Höchstleistung je Spitalaufenthalt, Zimmerleistung von 8.000 bis 20.000 THB pro Tag, weltweite Deckung ausserhalb der USA und Notfall-Evakuierung bis 1.000.000 USD.
Beyond Care kurz zusammengefasst
Sechs Varianten mit 1.000.000, 2.000.000, 3.000.000, 5.000.000, 10.000.000 oder 30.000.000 THB Höchstleistung je Spitalaufenthalt. Die Anzahl Aufenthalte pro Jahr ist nicht begrenzt. Innerhalb der Höchstleistung werden die meisten stationären Leistungen voll übernommen. Ohne gewählten Selbstbehalt gibt es keinen Eigenanteil, ausser bei Kindern unter 11 Jahren. Die Angaben stammen aus der Broschüre und der Website der Allianz Ayudhya. Verbindlich sind die aktuelle Police, die Leistungstabelle und die individuelle Annahme.
Beyond Care Leistungen und Deckungsgrenzen
Die wichtigsten Tarifwerte
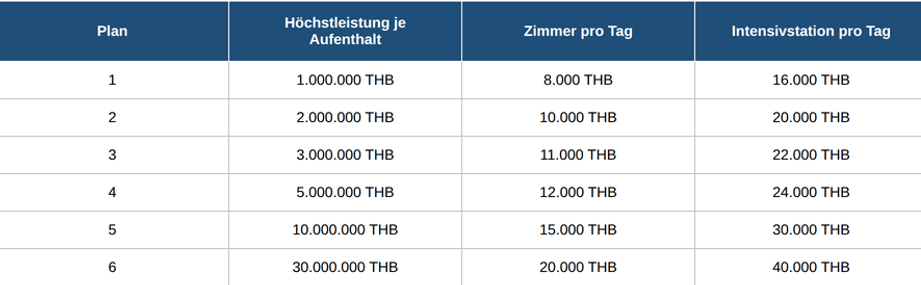
Alle Beträge in THB, sofern nicht anders angegeben.
* Voll übernommen, jedoch nur bis zur Höchstleistung je Spitalaufenthalt.
Abklärungen 30 Tage vor und nach dem Spitalaufenthalt, Nachkontrollen innerhalb von 30 Tagen, Rehabilitation und kleine Eingriffe werden ebenfalls voll übernommen. Die Kosten für den Gesundheitscheck müssen zuerst selbst bezahlt werden und werden danach erstattet.
Die genannten Summen sind Höchstgrenzen. Mehrere Spitalaufenthalte wegen derselben, nicht ausgeheilten Ursache innerhalb von 90 Tagen nach der letzten Entlassung gelten als ein einziger Aufenthalt. Für versicherte Kinder unter 11 Jahren gilt eine Kostenbeteiligung von 30 Prozent auf alle stationären Leistungen. Bei Motorradunfällen zahlt die Unfallversicherung nur 50 Prozent. Eine Allianz Krankenversicherung bezahlt nur medizinisch notwendige und nach den Vertragsbedingungen berechtigte Kosten.
Optionale Zusatzleistungen
-
Ambulante Behandlung (OPD): 1.500 THB pro Besuch (höchstens 1 Besuch pro Tag und 30 Besuche pro Jahr) oder eine Jahreslimite von 28.000, 40.000 oder 60.000 THB
-
Mutterschaft: 4 Stufen, Geburt 40.000 bis 120.000 THB, Notfall-Kaiserschnitt oder Eileiterschwangerschaft 80.000 bis 240.000 THB, Fehlgeburt 20.000 bis 60.000 THB. Wartezeit 280 Tage, bei Fehlgeburt 90 Tage. Die Kosten müssen zuerst selbst bezahlt werden.
-
Höhere Unfalldeckung: PA 200 (200.000 THB), PA 400 (400.000 THB) oder PA 900 (900.000 THB, nur für Berufsklassen 1 und 2), laut Leistungstabelle mit Plan 1 bis 3 kombinierbar
-
Freiwilliger Selbstbehalt: 30.000, 50.000, 100.000 oder 200.000 THB je Spitalaufenthalt. Der Selbstbehalt gilt für die stationären Leistungen, die Pflege zu Hause und die Facharzt-Konsultation, nicht für Mutterschaft, Gesundheitscheck, ambulante Behandlung und Unfallversicherung.
Behandlungsgebiet und Abrechnung von Beyond Care
Der Schutz gilt weltweit ausserhalb der USA. In den USA sind nur unfallbedingte Verletzungen versichert. Dialyse und Organtransplantation sind nur in Thailand versichert. Das bargeldlose Netzwerk umfasst laut Broschüre mehr als 490 Krankenhäuser und Kliniken in Thailand. Wenn eine Abklärung wegen möglicher Vorerkrankungen nötig ist, kann eine Vorauszahlung verlangt werden
Vorteile von Beyond Care
-
Sehr hohe Höchstleistung von bis zu 30.000.000 THB je Spitalaufenthalt
-
Keine Begrenzung der Anzahl Spitalaufenthalte pro Jahr
-
Die meisten stationären Leistungen voll übernommen, ohne tiefe Untergrenzen
-
Hohe Zimmerleistung von 8.000 bis 20.000 THB pro Tag
-
Krebsbehandlung bis zur Höchstleistung des Plans pro Jahr versichert
-
Weltweite Deckung mit der genannten Einschränkung für die USA
-
Notfall-Evakuierung und Rückführung bis 1.000.000 USD
-
Jährlicher Gesundheitscheck inbegriffen
-
Mutterschaft und freiwilliger Selbstbehalt als Option wählbar
-
Kein Abschluss einer Lebensversicherung erforderlich
-
Unbegrenzte ärztliche Beratung per Telemedizin im Netzwerk der Allianz Ayudhya
-
Verlängerung auf Lebenszeit möglich, wenn der Einstieg vor dem 60. Geburtstag erfolgt und der Vertrag ohne Unterbruch verlängert wird
Diese Punkte machen den Tarif für bestimmte Kunden interessant. Ob die Allianz Krankenversicherung wirklich passt, hängt aber auch von Alter, Gesundheitszustand, bevorzugten Kliniken und Reisezielen ab.
Grenzen von Beyond Care
Vorteile der Allianz Krankenversicherung
-
30 Prozent Kostenbeteiligung für Kinder unter 11 Jahren
-
Organtransplantation und Dialyse mit eigenen, tieferen Grenzen und nur in Thailand versichert
-
Facharzt-Konsultation und Gesundheitscheck begrenzt, in den tieferen Plänen deutlich
-
Keine allgemeine ambulante Deckung ohne Zusatzversicherung
-
Keine Deckung in den USA ausser bei Unfällen
-
Höhere Prämie als bei einfacheren Tarifen
Ein Vergleich sollte deshalb nicht nur die grösste Zahl in der Broschüre berücksichtigen. Entscheidend ist, welche Kosten tatsächlich innerhalb der jeweiligen Grenzen übernommen werden und ob ein Selbstbehalt zur eigenen Situation passt.
Aufnahme, Alter und Verlängerung
Medizinische Risikoprüfung
Laut Website der Allianz Ayudhya ist der Eintritt in Plan 1 bis 3 ab 11 Jahren möglich, in Plan 4 bis 6 im Alter von 15 Tagen bis 65 Jahren. Kinder unter 11 Jahren müssen zusammen mit einem Elternteil versichert werden. Wer vor 60 eintritt und fortlaufend verlängert, kann ein lebenslanges Verlängerungsrecht erhalten. Bei einem Eintritt ab 60 endet die Verlängerungsmöglichkeit mit 80. Der Vertrag läuft jeweils ein Jahr. Die Aufnahme bleibt von der Risikoprüfung abhängig. Eine Allianz Krankenversicherung kann einen Antrag unverändert annehmen, Sonderbedingungen anbieten oder ablehnen.
Wartezeiten und Vorerkrankungen
Nicht versichert sind grundsätzlich chronische Krankheiten, Erkrankungen, Verletzungen und Beschwerden, die vor Vertragsbeginn bestanden. Für allgemeine Krankheiten gilt eine anfängliche Wartezeit von 30 Tagen. Bei bestimmten Erkrankungen, darunter Tumore, Zysten, Krebs, Hämorrhoiden, Hernien, Pterygium, Katarakt, Mandel- und Polypenentfernung, Steine, Krampfadern und Endometriose, nennt die Broschüre 120 Tage Wartezeit. Für Mutterschaft gilt eine Wartezeit von 280 Tagen.
Für wen ist Care Plus geeignet?
Der Tarif kann passen, wenn eine sehr hohe stationäre Deckung mit weltweitem Schutz gesucht wird, zum Beispiel als alleinige Allianz Krankenversicherung für Expats, Familien, Vielreisende oder Personen, die in Privatspitälern behandelt werden möchten. Wer einen Teil der Kosten selbst tragen kann, senkt mit einem Selbstbehalt die Prämie. Für Familien mit kleinen Kindern sollte die Kostenbeteiligung von 30 Prozent berücksichtigt werden. Ein persönlicher Vergleich sollte geplante Behandlungen und die bevorzugten Krankenhäuser einbeziehen.
Angaben für eine Offerte
Für eine Offerte werden Alter, Wohnsitz, Nationalität, gewünschtes Gebiet, bevorzugte Deckung und Angaben zur Gesundheit benötigt. Nur damit lässt sich die Allianz Krankenversicherung seriös einordnen.
Wichtiger Hinweis:
Diese Seite ist eine verständliche Orientierung und keine Deckungszusage. Prüfen Sie vor dem Abschluss alle Versicherungsleistungen sowie Ausschlüsse in den aktuellen Vertragsunterlagen.
Gerne beantworten wir Ihre Fragen zu den Plänen der Allianz-Ayudhaya-Krankenversicherung oder erstellen Ihnen eine massgeschneiderte Offerte. Die Kundenbetreuung, Beratung und sonstige Serviceleistungen werden durch uns auf Englisch oder auf Deutsch erbracht. Die Unterlagen und die Kommunikation mit der Allianz Ayudhaya sind jedoch auf Englisch.
update 04/09/2026